Perbedaan Pajak PT CV UD Berdasarkan Aturan Terbaru PP 20/2026
Artikel Perpajakan

Perbedaan Pajak PT CV UD: Analisis Efisiensi & Kewajibannya Menurut Aturan Terbaru

Dipublikasikan: 4 September 2026 Kategori: Perpajakan Bisnis Waktu baca: ±4 menit

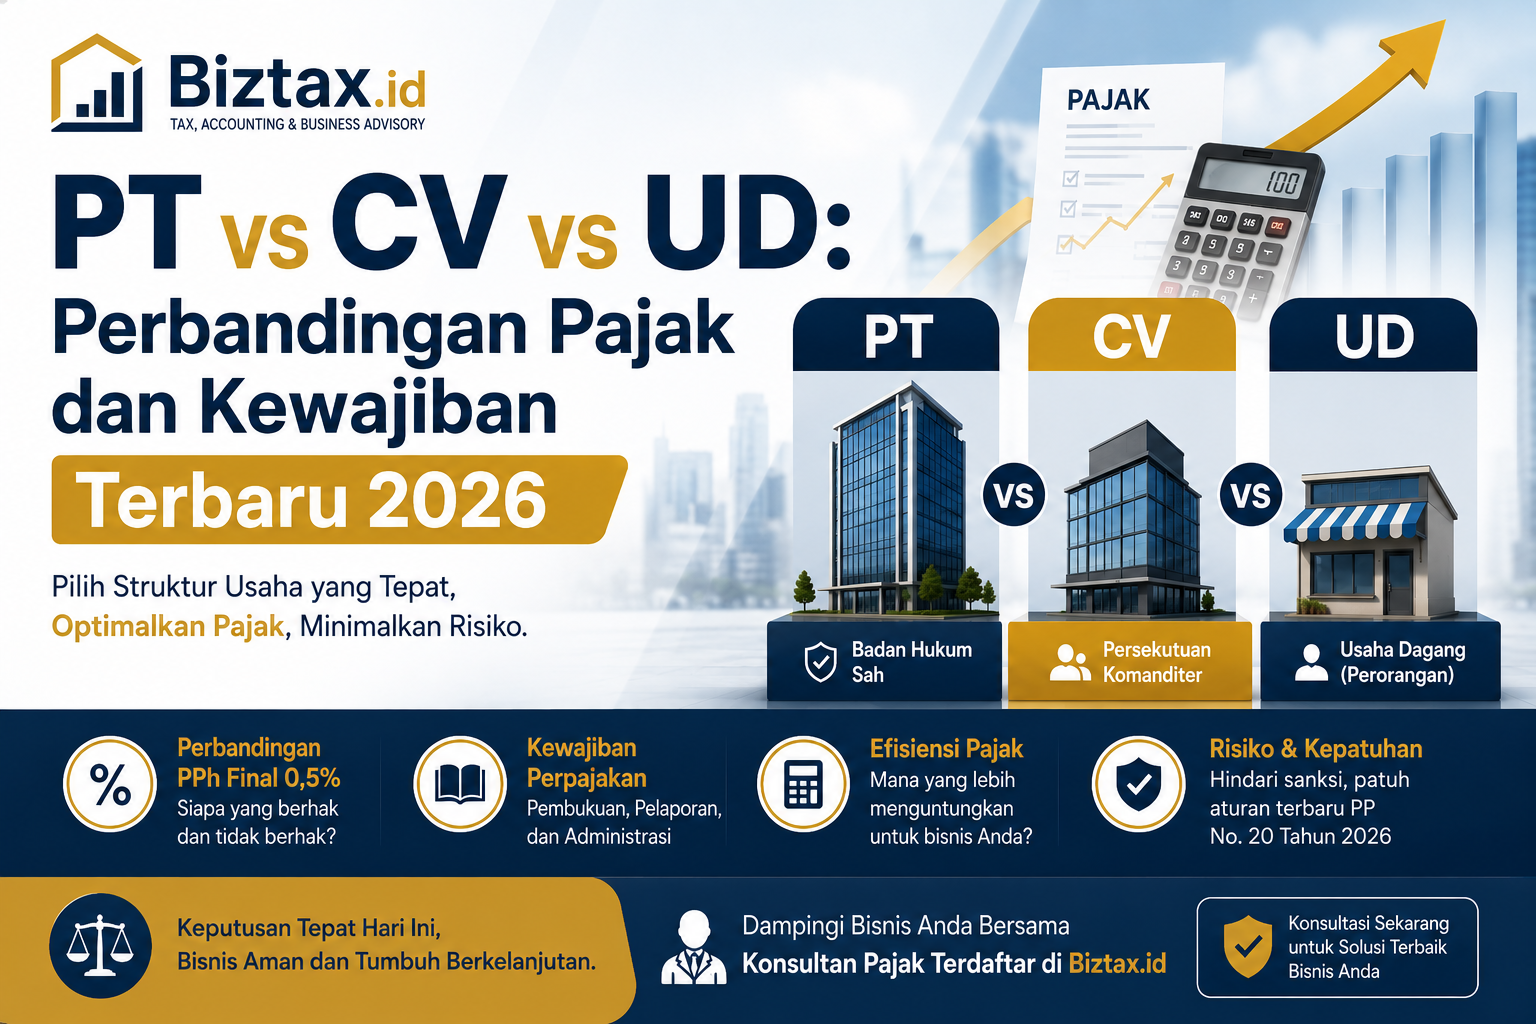
Memahami perbedaan pajak PT CV UD secara detail merupakan langkah krusial bagi setiap pemilik bisnis di Indonesia. Kesalahan dalam menentukan bentuk badan usaha dapat berdampak langsung pada tingginya beban pajak tahunan dan peningkatan risiko sanksi administrasi dari DJP.

Terlebih lagi dengan berlakunya penyesuaian regulasi perpajakan terbaru melalui PP No. 20 Tahun 2026, peta kepatuhan dan efisiensi perpajakan bagi pelaku usaha berbadan hukum maupun non-badan hukum telah berubah secara signifikan.

Bagian 01

Memahami Perbedaan Pajak PT CV UD pada Aturan PPh Final 0,5%

Salah satu kekeliruan umum saat ini adalah anggapan bahwa PT atau CV yang baru berdiri bisa langsung menikmati fasilitas PPh Final 0,5% dari omzet bruto.

Berdasarkan ketentuan perpajakan terkini (PP 20/2026), Wajib Pajak Badan (PT dan CV) yang baru didirikan tidak lagi berhak memanfaatkan skema PPh Final 0,5%. Baik PT maupun CV diwajibkan menyelenggarakan pembukuan penuh sejak awal berdiri dan langsung dikenakan skema PPh Badan Umum.

Sebaliknya, fasilitas PPh Final 0,5% diprioritaskan untuk Usaha Dagang (UD) / Orang Pribadi yang dapat memanfaatkannya selama akumulasi omzet tidak melebihi Rp4,8 Miliar per tahun.
Bagian 02

Matriks Perbandingan Perbedaan Pajak PT CV UD

Berikut adalah tabel ringkasan untuk memahami perbedaan pajak PT CV UD beserta aspek legalitasnya berdasarkan aturan terbaru:

Parameter Usaha Dagang (UD) / OP Persekutuan Komanditer (CV) Perseroan Terbatas (PT)
Status Hukum Perorangan (harta campur) Badan Usaha Non-Badan Hukum Badan Hukum Sah
Hak PPh Final 0,5% ✓ Berhak (Berlaku Permanen*) ✕ TIDAK Berhak (Wajib PPh Badan) ✕ TIDAK Berhak (Wajib PPh Badan)
Mekanisme Pajak Usaha PPh Final 0,5% atau PPh OP Progresif (5% – 35%) PPh Badan Tarif Umum (22% / Fasilitas Pasal 31E) PPh Badan Tarif Umum (22% / Fasilitas Pasal 31E)
Pengambilan Laba / Prive Prive bukan objek pajak Prive sekutu Bukan Objek Pajak Dividen (Bebas PPh jika diinvestasikan)
Pelaporan Keuangan Boleh Pencatatan (Omzet < Rp4,8M) Wajib Pembukuan Penuh Wajib Pembukuan Penuh

*Catatan: Bagi Wajib Pajak Orang Pribadi (UD), terdapat pembebasan PPh atas omzet sampai dengan Rp500 Juta per tahun.

Bagian 03

Analisis Efisiensi & Risiko Pajak per Bentuk Usaha

UD

Usaha Dagang (UD)

Keunggulan

Beban administrasi pembukuan lebih fleksibel dan berhak memanfaatkan PPh Final 0,5% tanpa batas waktu.

Risiko

Ketika bisnis berkembang pesat, pemilik usaha berisiko terkena tarif PPh Orang Pribadi progresif hingga 35%. Tidak ada pemisahan antara harta pribadi dan aset bisnis.

CV

Persekutuan Komanditer (CV)

Kondisi Pajak

Wajib menyelenggarakan pembukuan berbasis PPh Badan tarif 22%. Namun, dapat mengoptimalkan Fasilitas Pasal 31E UU PPh dengan tarif efektif 11% untuk porsi omzet hingga Rp4,8 Miliar.

Keunggulan Strategis

Pengambilan bagian laba oleh sekutu (prive) pada CV bukan merupakan objek PPh, sehingga bebas dari pemajakan ganda.

PT

Perseroan Terbatas (PT)

Kondisi Pajak

Menggunakan skema PPh Badan (Pembukuan) dan dapat memanfaatkan insentif Pasal 31E UU PPh.

Efisiensi Pembukuan

Seluruh biaya operasional, gaji manajemen, hingga depresiasi aset diakui sebagai pengurang penghasilan bruto (deductible expenses). Sangat efisien jika margin keuntungan bersih perusahaan mengecil.

Bagian 04

Pentingnya Pendampingan Konsultan Pajak Terdaftar

Melihat kompleksitas perbedaan pajak PT CV UD, kepatuhan terhadap pelaporan SPT Tahunan Badan dan PPh Potput (Pasal 21, 23, 4 ayat 2, PPN) menjadi sangat krusial. Kesalahan pengikhtisaran Penjualan atau COGS dapat memicu penerbitan SP2DK dari kantor pajak.

Untuk mengamankan kepatuhan perpajakan sekaligus memaksimalkan tax planning secara legal, pastikan bisnis Anda didampingi oleh konsultan pajak terdaftar yang memiliki izin praktik resmi.

Solusi Biztax

Maksimalkan Perencanaan Pajak Bisnis Anda Bersama Biztax.id

Menentukan legalitas usaha bukan hanya soal kemudahan pendaftaran, tetapi tentang bagaimana mengamankan arus kas dan aset bisnis Anda dalam jangka panjang.

Jika Anda memerlukan konsultasi perencanaan pajak, penyusunan HPP, penyelesaian SP2DK, hingga audit internal laporan keuangan, tim kami di biztax.id siap membantu. Kami konsultan pajak Surabaya berlisensi resmi.

Post a comment

Your email address will not be published.

Related Posts